Domain pkea.de kaufen?
Wir ziehen mit dem Projekt
pkea.de um.
Sind Sie am Kauf der Domain
pkea.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkea.de kaufen?
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **

Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:
-
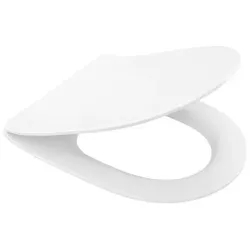
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS SLIMLINE Weiß - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Farbe: Weiß (Farbcode 5004) - Abmessungen: - Höhe 4,6 cm / Breite 36,8 cm / Tiefe 43,6 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569439 - EAN: 4037563202547 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
-
Kann ein Dispo gekündigt werden?
Kann ein Dispo gekündigt werden? Ja, ein Dispositionskredit kann von der Bank gekündigt werden, wenn der Kunde die vereinbarten Bedingungen nicht einhält, wie beispielsweise die Rückzahlung des Kredits oder die Überschreitung des vereinbarten Kreditrahmens. Die Bank kann den Dispo auch kündigen, wenn der Kunde zahlungsunfähig wird oder sich in einer finanziellen Notlage befindet. In solchen Fällen ist es wichtig, mit der Bank in Kontakt zu treten, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. Es ist ratsam, regelmäßig den eigenen Kontostand zu überprüfen und bei Problemen rechtzeitig mit der Bank zu kommunizieren, um eine Kündigung des Dispos zu vermeiden. **
Wie kann man Dispo ausgleichen?
Um den Dispo auszugleichen, sollte man zunächst alle Einnahmen und Ausgaben genau überprüfen, um ein besseres Verständnis für die finanzielle Situation zu bekommen. Anschließend kann man versuchen, unnötige Ausgaben zu reduzieren und Einsparungen vorzunehmen. Es kann auch hilfreich sein, zusätzliche Einnahmequellen zu erschließen, z.B. durch Nebenjobs oder den Verkauf von nicht benötigten Gegenständen. Zudem kann man versuchen, mit der Bank über eine Umschuldung oder Ratenzahlung zu verhandeln, um die Dispozinsen zu reduzieren. Es ist wichtig, einen realistischen Plan zu erstellen und diszipliniert zu bleiben, um langfristig den Dispo ausgleichen zu können. **
Ist ein Dispo sofort verfügbar?
Ist ein Dispo sofort verfügbar? Ein Dispositionskredit, kurz Dispo genannt, ist in der Regel sofort verfügbar, sobald das Girokonto eröffnet wurde und der Kunde bonitätsmäßig dafür geeignet ist. Die Bank räumt dem Kunden einen bestimmten Verfügungsrahmen ein, über den er flexibel verfügen kann. Der Dispo kann somit direkt nach der Kontoeröffnung genutzt werden, ohne dass eine separate Beantragung erforderlich ist. Allerdings sollte beachtet werden, dass der Dispo eine teure Form der Kreditfinanzierung ist und daher nur kurzfristig genutzt werden sollte. **
Top-Angebote
Produkte zum Begriff Dispo:
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
Ähnliche Suchbegriffe für Dispo
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS SLIMLINE Weiß - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Farbe: Weiß (Farbcode 5004) - Abmessungen: - Höhe 4,6 cm / Breite 36,8 cm / Tiefe 43,6 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569439 - EAN: 4037563202547 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesünder WohnenGesünder Wohnen , Ideen zum nachhaltigen Wohlfühlen in den eigenen vier Wänden , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20240322, Redaktion: smarticular Verlag, Seitenzahl/Blattzahl: 187, Keyword: Ausmisten; Formaldehyd; Gesunde Beleuchtung; Gesunder Schlafplatz; Hausstaub reduzieren; Leitungswasser; Luftfilter; Luftreinigende Pflanzen; Natürlich Einrichten; Raumluft; Richtig Heizen; Richtig Lüften; Schadstofffrei Putzen; Schadstoffmessung; Vertrauenswürdige Siegel; Wohngifte; Öko-Textilien; Ökologische Materialen im Haushalt, Fachschema: Einrichtung (Inneneinrichtung)~Inneneinrichtung~Interieur~Schöner Wohnen (Einrichtungstipps)~Wohnen / Einrichtung~Praktische Tipps - Haushaltstipps~Renovierung~Garten / Wintergarten~Wintergarten~Pflanze / Terrassen-Bepflanzung~Terrasse~Upcycling, Fachkategorie: Praktische Ratschläge: Life Hacks / Praktische Tipps~Minimalistischer Lebensstil / Einfaches Leben~Inneneinrichtung, -ausstattung und Styleguides~Haushaltstipps~Hausrenovierung und -ausbau~Außen- und Freizeitflächen: Gestaltung und Wartung~Gewächshäuser, Wintergärten, Terrassen~Handarbeit, Dekoration und Kunsthandwerk, Warengruppe: HC/Basteln/Handarbeiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 170, Höhe: 17, Gewicht: 538, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,22,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
-
Kann ein Dispo gekündigt werden?
Kann ein Dispo gekündigt werden? Ja, ein Dispositionskredit kann von der Bank gekündigt werden, wenn der Kunde die vereinbarten Bedingungen nicht einhält, wie beispielsweise die Rückzahlung des Kredits oder die Überschreitung des vereinbarten Kreditrahmens. Die Bank kann den Dispo auch kündigen, wenn der Kunde zahlungsunfähig wird oder sich in einer finanziellen Notlage befindet. In solchen Fällen ist es wichtig, mit der Bank in Kontakt zu treten, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. Es ist ratsam, regelmäßig den eigenen Kontostand zu überprüfen und bei Problemen rechtzeitig mit der Bank zu kommunizieren, um eine Kündigung des Dispos zu vermeiden. **
-
Wie kann man Dispo ausgleichen?
Um den Dispo auszugleichen, sollte man zunächst alle Einnahmen und Ausgaben genau überprüfen, um ein besseres Verständnis für die finanzielle Situation zu bekommen. Anschließend kann man versuchen, unnötige Ausgaben zu reduzieren und Einsparungen vorzunehmen. Es kann auch hilfreich sein, zusätzliche Einnahmequellen zu erschließen, z.B. durch Nebenjobs oder den Verkauf von nicht benötigten Gegenständen. Zudem kann man versuchen, mit der Bank über eine Umschuldung oder Ratenzahlung zu verhandeln, um die Dispozinsen zu reduzieren. Es ist wichtig, einen realistischen Plan zu erstellen und diszipliniert zu bleiben, um langfristig den Dispo ausgleichen zu können. **
-
Ist ein Dispo sofort verfügbar?
Ist ein Dispo sofort verfügbar? Ein Dispositionskredit, kurz Dispo genannt, ist in der Regel sofort verfügbar, sobald das Girokonto eröffnet wurde und der Kunde bonitätsmäßig dafür geeignet ist. Die Bank räumt dem Kunden einen bestimmten Verfügungsrahmen ein, über den er flexibel verfügen kann. Der Dispo kann somit direkt nach der Kontoeröffnung genutzt werden, ohne dass eine separate Beantragung erforderlich ist. Allerdings sollte beachtet werden, dass der Dispo eine teure Form der Kreditfinanzierung ist und daher nur kurzfristig genutzt werden sollte. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.